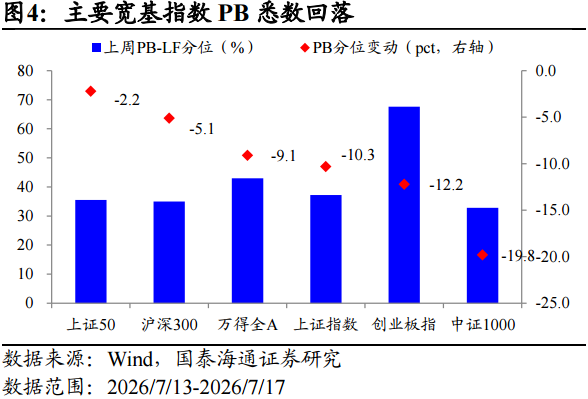
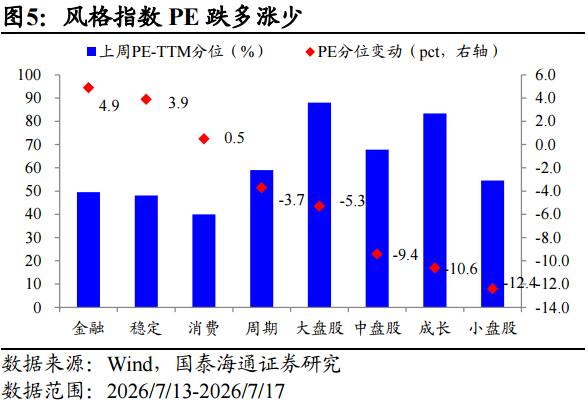
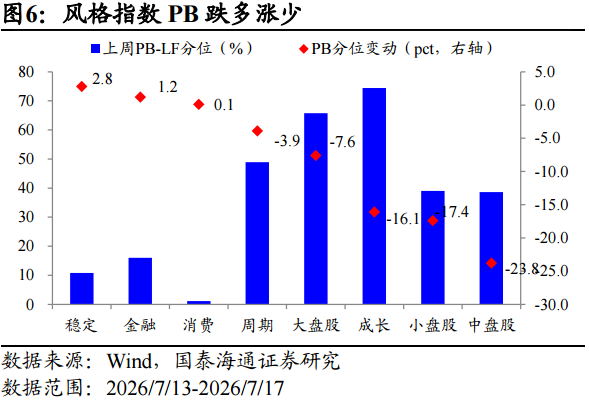
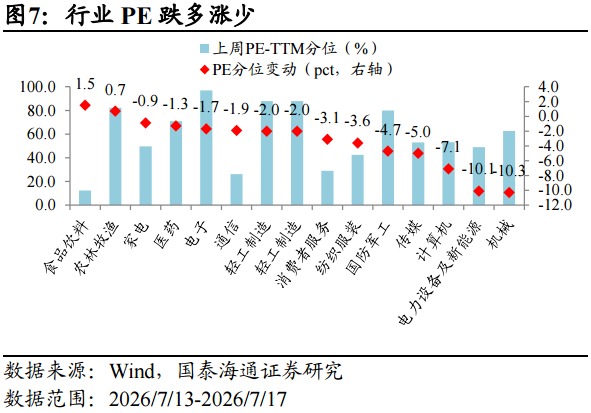
核心观点:上周(2026/7/13-2026/7/17)成交活跃度下降,上证50估值跌幅最小。宽基指数:估值回落,上证50估值跌幅最小。行业指数:PE估值跌多涨少,PB估值跌多涨少。情绪:交易活跃度下降,换手率降多升少,成交额降多升少。ERP:环比上升。
摘要
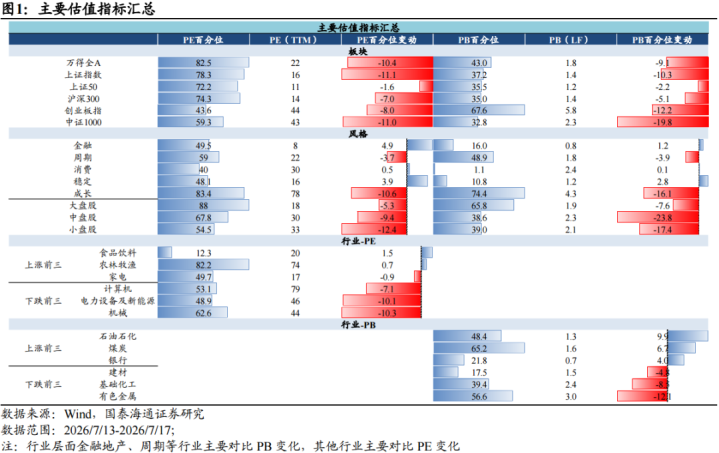
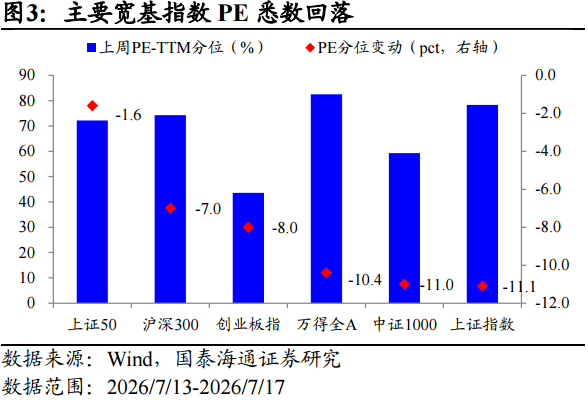
指数估值:估值多数回落,上证50估值跌幅最小。宽基指数:估值回落,上证50估值跌幅最小。PE-TTM历史分位:各指数总体回调,上证50跌幅最小,跌1.6pct。PB-LF历史分位:各指数普遍下行,上证50跌幅最小,跌2.2pct。风格指数:估值跌多涨少,金融风格领涨。PE-TTM历史分位:各风格跌多涨少,金融风格领涨4.9pct。PB-LF历史分位:各风格跌多涨少,稳定风格领涨2.8pct。
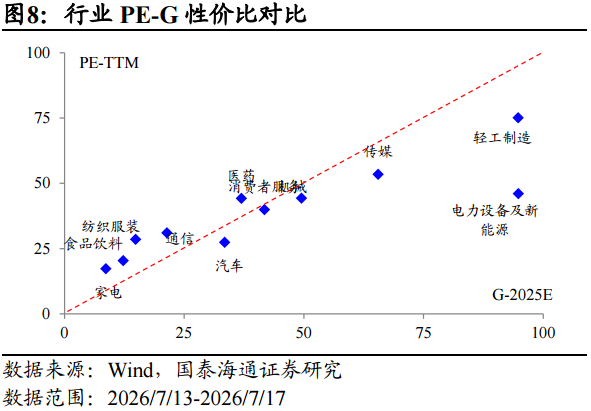
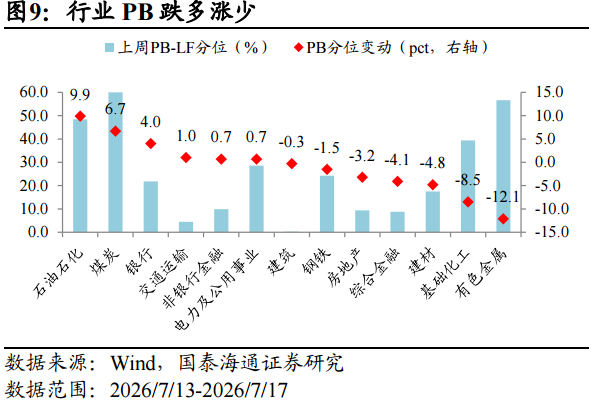
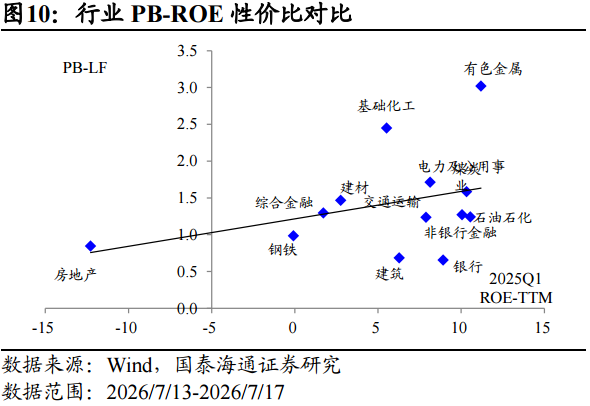
行业估值:PE估值跌多涨少。行业PE:估值跌多涨少,食品饮料领涨。PE-TTM历史分位:各行业估值跌多涨少,食品饮料领涨1.5pct。PE-G对比:电力设备及新能源具有性价比。行业PB:估值跌多涨少,石油石化领涨。PB-LF历史分位:各行业估值跌多涨少,石油石化领涨9.9pct。PB-ROE对比:银行具有性价比。
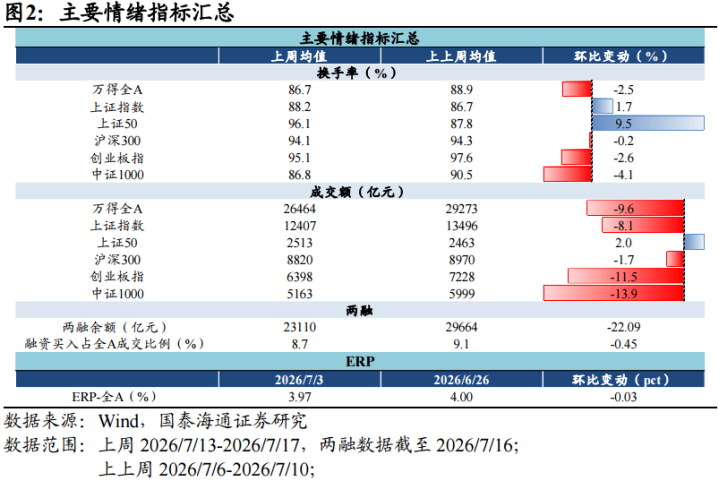
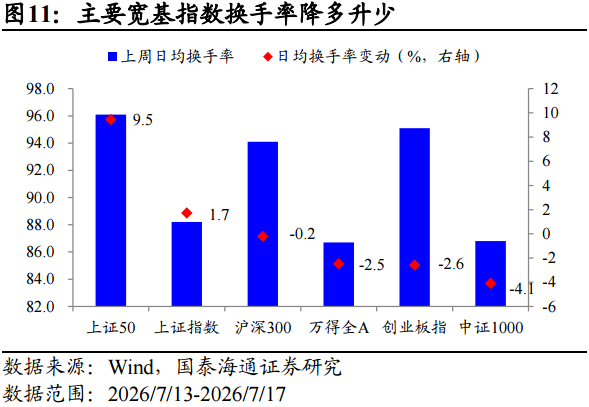
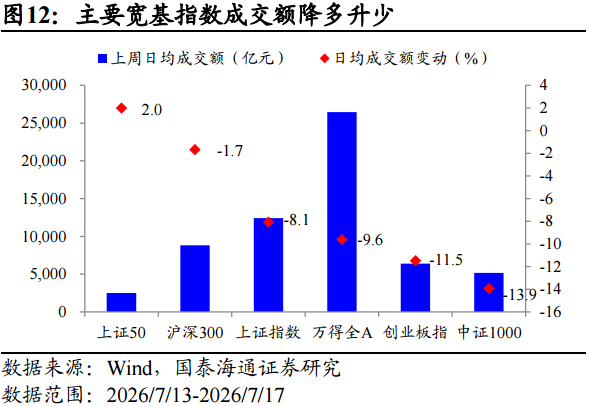
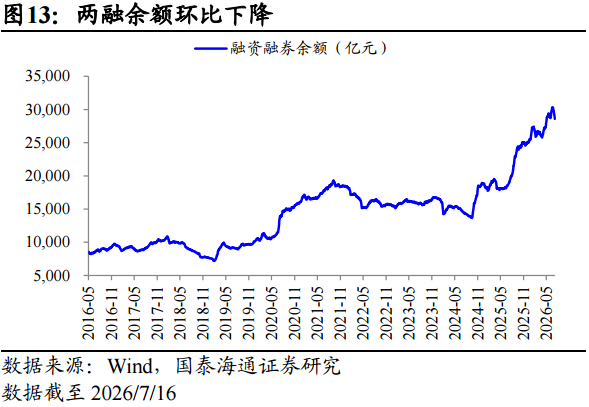
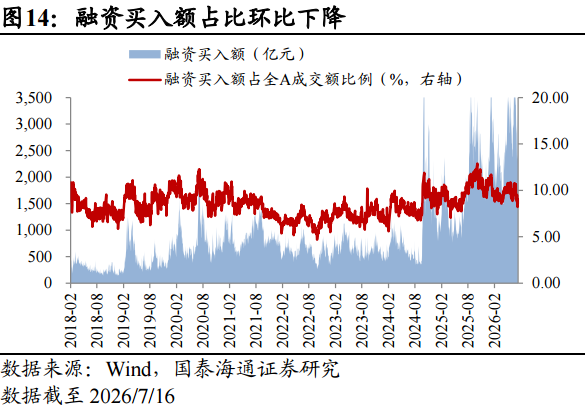
情绪:交易活跃度下降,换手率降多升少,成交额降多升少。换手率:指数换手率降多升少,上证50涨幅最大,上升9.5%。成交额:各指数降多升少,上证50涨幅最大,上升2.0%。两融余额:截至2026/7/16,周日均两融余额2.89万亿,相较上上周下降2.62%。融资买入额占比:截至2026/7/16,周日均融资买入额占全A成交额比例8.7%,相较上周日均数据环比下降0.45pct。
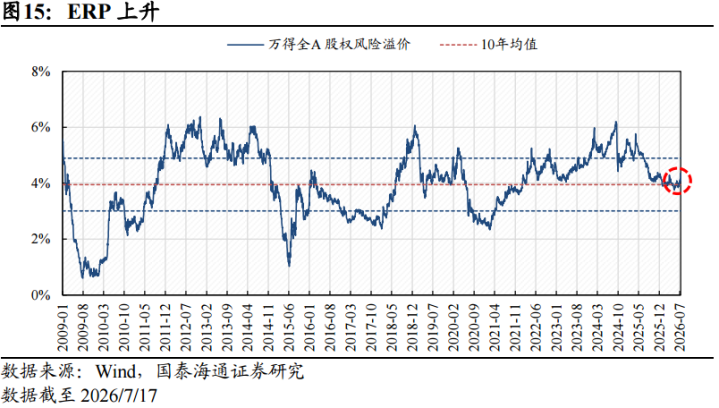
ERP:环比上升。万得全A风险溢价为4.35%,较2026/7/10上升0.30pct。注:文中估值变动比较为2026/7/17相较2026/7/10;换手率、成交额变动比较为上周(2026/7/13-2026/7/17)均值相较上上周(2026/7/6-2026/7/10)均值;两融变动比较为上周(2026/7/13-2026/7/16)均值相较上上周(2026/7/6-2026/7/10)均值。
风险提示:海外经济不确定性高企。全球地缘政治的不确定性。
正文
风险提示
1.海外经济不确定性高企。美国国内经济与政策不确定性或对全球风险资产带来扰动。
2.全球地缘政治的不确定性。大国博弈目前进入到深水区,部分地区地缘冲突演化方向与烈度难以准确判断,突发事件或对市场造成冲击。
免责声明
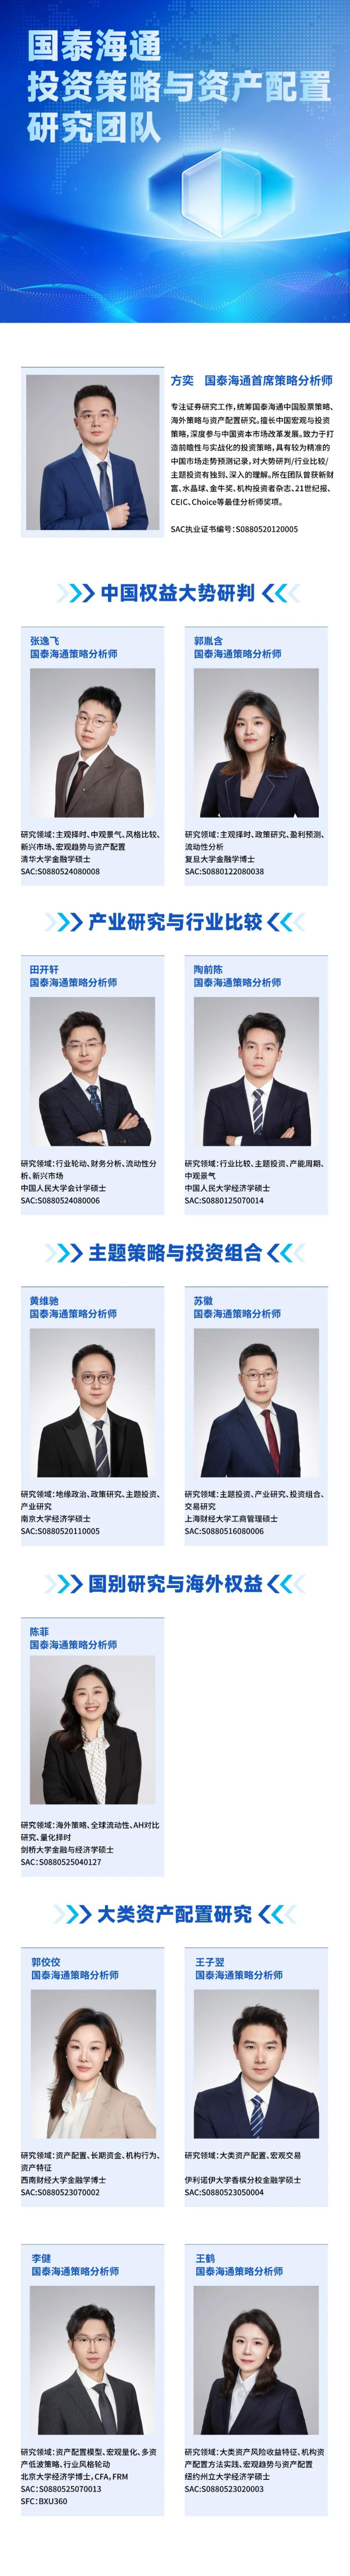
本公众订阅号为国泰海通证券研究所策略研究团队依法设立并运营的微信公众订阅号。本团队负责人方奕在中国证券业协会登记为证券分析师,登记编号为S0880520120005。
本订阅号不是国泰海通证券研究报告发布平台。本订阅号所载内容均来自于国泰海通证券研究所已正式发布的研究报告,如需了解详细的证券研究信息,请具体参见国泰海通证券研究所发布的完整报告本订阅号推送的信息仅限完整报告发布当日有效,发布日后推送的信息受限于相关因素的更新而不再准确或者失效的,本订阅号不承担更新推送信息或另行通知义务,后续更新信息以国泰海通证券研究所正式发布的研究报告为准。
本订阅号所载内容仅面向国泰海通证券研究服务签约客户。因本资料暂时无法设置访问限制,根据《证券期货投资者适当性管理办法》的要求,若您并非国泰海通证券研究服务签约客户,为控制投资风险,还请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。如有不便,敬请谅解。
市场有风险,投资需谨慎。在任何情况下,本订阅号中信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。国泰海通证券及本订阅号运营团队不对任何人因使用本订阅号所载任何内容所引致的任何损失负任何责任。
本订阅号所载内容版权仅为国泰海通证券所有。任何机构和个人未经书面许可不得以任何形式翻版、复制、转载、刊登、发表、篡改或者引用,如因侵权行为给国泰海通证券研究所造成任何直接或间接的损失,国泰海通证券研究所保留追究一切法律责任的权利。
国泰海通证券策略研究团队
冠盈配资提示:文章来自网络,不代表本站观点。